
 热点栏目
自选股
数据中心
行情中心
资金流向
模拟交易
客户端
10月20-22日上海黄浦江畔,2026可持续全球领导者大会再度来袭。诺奖、图灵奖得主现场讲述科技未来与趋势,更有“解救”焦虑、内卷时代的网红教授——麦克法兰与项飙现场对话!
名额有限,手慢无。让我们共赴可持续之约!【点击报名】
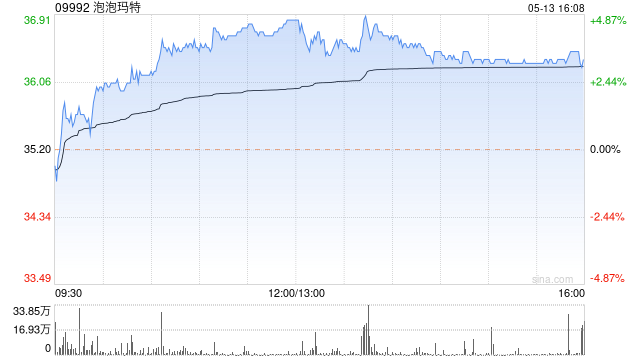
花旗发布研报称,行业内股票杠杆t+0,该行偏好具备强大自有IP运营能力、能创造持续价值的公司,喜好排序依次为泡泡玛特(买入)>布鲁可(买入)>名创优品(中性),目标价分别为198港元、82港元及22.2港元。
报告指出,第三季高基数下,投资者对泡泡玛特(09992)的关注点在于基数重置后能否录得季度环比改善,第四季则可能因季节性及组织能力措施见效而录得季度环比改善。布鲁可(00325)新产品发布在第三季加速,该行预期其正朝2026年增长目标迈进,海外扩张、新品类及IP多元化措施初见成效。名创优品(09896)方面,尽管第三季中国GMV增长胜预期,但海外放缓令末季仍存不确定性,海外及TOP TOY业务的盈利模式仍需时间理顺。
泡泡玛特方面,期内公司开设多间旗舰店,包括杭州、成都、长沙及巴黎,支撑其对线下体验的专注,预期线下渠道相对具韧性。非LABUBU IP如TWINKLE TWINKLE及Zsiga的爬坡,展示其多IP孵化及运营能力。随着近期挑战大致已反映在价格中,市场争论主要集中于基数重置后复苏轨迹,该行预期复苏可能于2027年出现,新兴IP为增长铺路。
名创优品方面,该行预期第三季收入年度同比增长11%,但经调整净利润年度同比下跌10%。中国内地GMV加速至年度同比增长25%至30%,同店销售增长为高个位数,而海外预期放缓至年度同比低个位数增长。大型店铺格式及自有IP策略初见成效,但短期可能拖累盈利能力。名创优品美国9月GMV改善至年度同比增长逾30%,第三季约年度同比增长20%,同店销售在新产品带动下转正。但第四季不确定性仍存,该季为海外传统旺季,占全年约31%,而中国市场亦面临高基数压力。
 海量资讯、精准解读,尽在新浪财经APP
责任编辑:卢昱君 股票杠杆t+0
文章为作者独立观点,不代表实盘配资排行榜_国内配资平台排行_最大的配资公司观点
- 上一篇:股票配资杠杆平台哪个好 从智慧城市转向算力运营 君逸数码待过盈利关
- 下一篇:没有了